
2026年10月からの最低賃金大幅引き上げを控え、「時給が上がると手取りが減るって本当?」「パート先から10月から社会保険に加入になると言われて混乱している」という不安や戸惑いの声が全国のパート・アルバイト職場で急増しています。
 プラチナちゃん
 ミントちゃん
 クロマル
- 最低賃金引き上げで「週20時間勤務」のまま106万の壁を自動突破するカラクリ
- 年収106万〜124万円は年間約16万円引かれて手取りが減る「働き損ゾーン」
- 損得分岐点は「年収125万円」!手取り逆転のための働き方とシフト戦略
- 手取り減を全額補填する「社会保険適用促進手当(キャリアアップ助成金)」の申請法
【結論】時給アップで手取りが減る仕組みと「125万円」損得分岐点
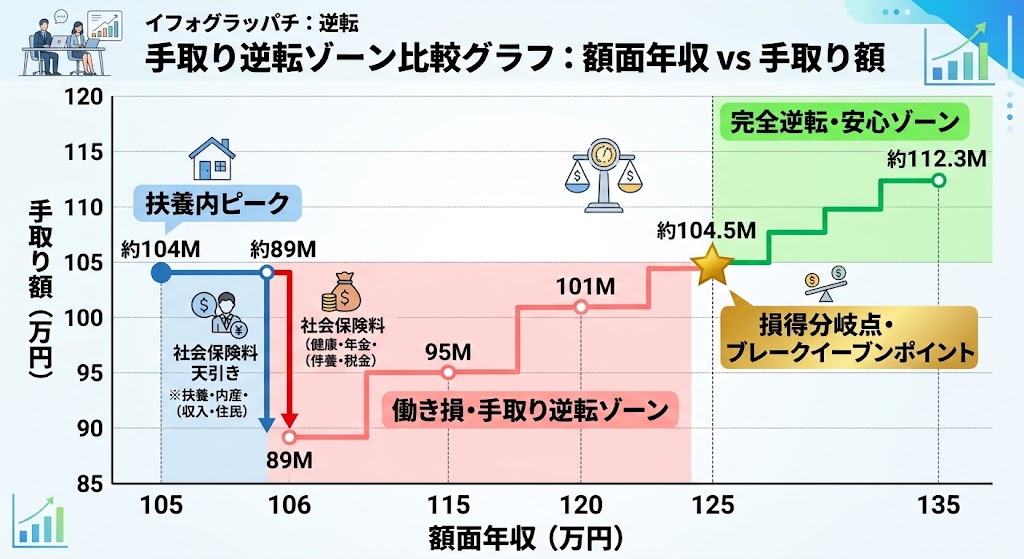
プラチナちゃんミントちゃん年収106万円を超えると年間約16万円の社保料が天引き。手取り回復の分岐点は125万円であり、中途半端に働くなら「105万円以下」か「125万円以上」の二者択一が鉄則です。
最低賃金引き上げに伴う最大の問題は、時給単価の上昇によって本人の意思とは無関係に「社会保険(厚生年金・健康保険)の加入条件」を満たしてしまう点にあります。
これまで夫などの扶養に入っていた場合、年収105万円までは社会保険料の自己負担は0円でした。しかし、年収106万円(月収8.8万円)の基準を超えた瞬間、給与から社会保険料(約14〜15%)が毎月天引きされるようになります。
 お金のポイント
年収別に手取り額がどのように変化するのか、以下のシミュレーション比較表で具体的に確認してみましょう。
| 額面年収 | 社会保険料(年間) | 税金(所得税・住民税) | 実質手取り額 | 判定・家計への影響 |
|---|---|---|---|---|
| 105万円(扶養内) | 0円(扶養内) | 約1万円 | 約104万円 | ★★★★☆(現状維持・手取り安定) |
| 106万円(社保加入) | 約15.6万円 | 約0.5万円 | 約89.9万円 | ★☆☆☆☆(手取り約14万円の大激減) |
| 115万円 | 約16.8万円 | 約1.0万円 | 約97.2万円 | ★☆☆☆☆(10万円余分に働いても赤字) |
| 120万円 | 約17.5万円 | 約1.5万円 | 約101.0万円 | ★★☆☆☆(まだ扶養内の手取りに届かず) |
| 125万円(損得分岐点) | 約18.3万円 | 約2.2万円 | 約104.5万円 | ★★★☆☆(ここでようやく手取りが同等に回復) |
| 135万円 | 約19.7万円 | 約3.0万円 | 約112.3万円 | ★★★★★(働いた分だけしっかり手取り増) |
表を見ると明らかなように、年収106万円になった途端、手取り額は約104万円から約90万円へと一気に14万円以上も急落します。そして、元の手取り約104万円を奪還するためには、額面で「年収125万円」まで約20万円分多く稼がなければなりません。
なぜ起きる?最低賃金引き上げと「106万の壁」自動突破の罠
プラチナちゃんミントちゃん 生活リスクポイント
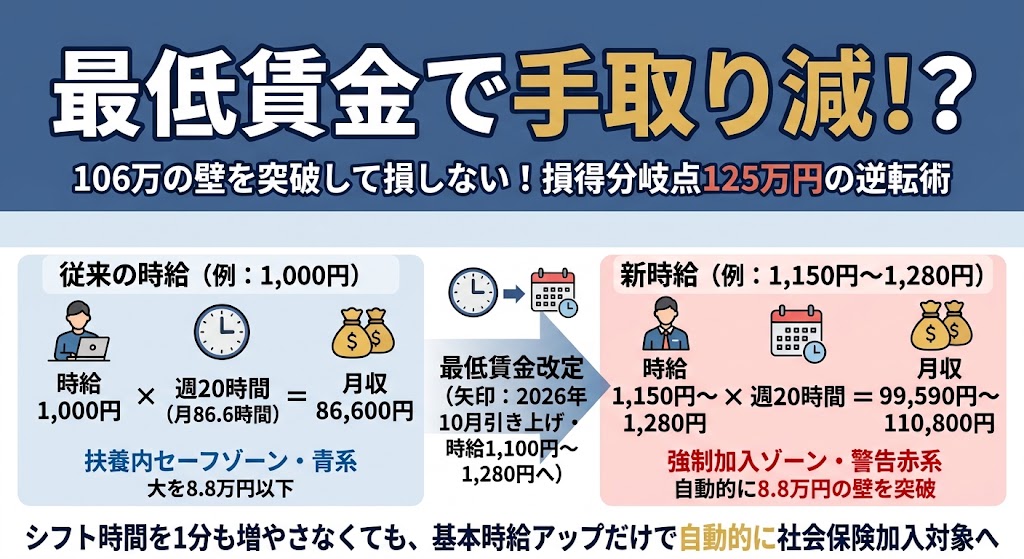
最低賃金が時給1,100円〜1,280円に引き上げられることで、週20時間労働者の月額賃金は9.5万〜11万円に達します。シフトを変えなくても106万の壁を自動突破する仕組みです。
週20時間労働で自動的に社保加入となる基準の超訳
パートやアルバイトが社会保険に加入しなければならない基準(いわゆる106万円の壁)は、法律で厳格に定められています。従業員数51人以上の企業において、次の条件をすべて満たした場合、加入を拒否することはできません。
- ① 週の所定労働時間
-
週20時間以上(契約上の所定労働時間で判定。残業は原則含まない)
- ② 月額賃金の基準
-
月額8.8万円以上(年収換算で約105.6万円。基本給や各種手当で算定)
- ③ 企業の規模要件
-
厚生年金の被保険者数が常時51人以上の企業(大企業・中堅企業および大手チェーン店)
- ④ その他の要件
-
雇用見込みが2か月を超えていること、昼間学生ではないこと
東京都(最低賃金1,280円)のケースで計算してみましょう。週20時間(月およそ86.6時間)働くと、月収は約11万800円に達します。地方の時給1,100円のエリアであっても、週20時間勤務なら月収約9万5,000円となり、どちらも軽々と「月額8.8万円」を突破してしまうのです。
想定される生活者の体験シナリオ
最低賃金引き上げへの向き合い方によって、家計にどのような格差が生まれるのか、2つの典型的なシナリオを比較します。
【想定される良いシナリオ】助成金を活用し労働時間を延ばして手取り逆転を果たしたケース
10月からの時給アップ予告を受け取ったAさんは、10月前に勤務先の店長へ相談。会社が国の「キャリアアップ助成金(社会保険適用時処遇改善コース)」を導入予定であることを確認しました。10月以降は「社会保険適用促進手当」で手取り減を全額カバーしてもらいつつ、週の労働時間を20時間から26時間へと少しずつ延長。年収135万円に引き上げたことで手取り額は以前より月1万円以上増え、さらに将来の厚生年金受給額や傷病手当金という強力な生活防衛インフラを手に入れることができました。
【想定される悪いシナリオ】無知のまま放置して手取りが激減し、パニックで退職したケース
Bさんは「時給が上がるからラッキー」と事前確認を怠り、シフトを変えずに10月を迎えました。改定後の初任給明細を見て、健康保険料と厚生年金保険料で約1万4,000円天引きされていることに驚愕。手取りが急激に減って生活費がショートし、慌てて11月からシフトを週15時間に減らしたものの、今度は総支給額そのものが激減。年間で数十万円単位の収入機会を失い、家計が大打撃を受けてしまいました。
やってはいけない3大NG自衛行動
手取り減を回避しようとするあまり、法的に重大なリスクを犯したり大損する人が後を絶ちません。以下の行動は絶対に避けてください。
- 「一時的な増収の特例」が使えると思い込む:人手不足による残業増とは異なり、最低賃金引き上げによる時給アップは「恒常的な収入増」とみなされるため、特例書類を出しても社会保険の扶養継続は認められません。
- 会社に無断でシフトを急激に削る:相談なしに労働時間を減らすと、職場のシフト崩壊を招き契約更新を拒否されるリスクがあります。必ず制度を活用した事前交渉を行いましょう。
- 年収106万〜120万円の中途半端なゾーンで放置する:年間15万〜20万円分も多く働いているのに手取りが105万円当時より少ない状態は、最も労働効率が悪い「完全な働き損」です。
手取り減を防ぐ!社会保険適用促進手当と逆転の働き方
プラチナちゃんミントちゃんお金のポイント政府の「キャリアアップ助成金」を活用すれば、企業は社会保険料相当額を「手当」として労働者に上乗せ支給可能。会社に制度導入を打診することが自衛の第一歩です。
国の支援策「キャリアアップ助成金(社会保険適用時処遇改善コース)」とは
政府は最低賃金引き上げと106万の壁による「手取り逆転現象」を解消するため、強力な支援策を用意しています。それが厚生労働省の「キャリアアップ助成金(社会保険適用時処遇改善コース)」です。
企業が新たに社会保険へ加入させたパート従業員に対して、手取り減を穴埋めする「社会保険適用促進手当」を支給した場合、労働者1人につき最大50万円(中小企業の場合)が事業主に助成されます。この手当は本人の社会保険料算定の対象外となるため、手取りが目減りすることなくそのまま生活費として手元に残ります。
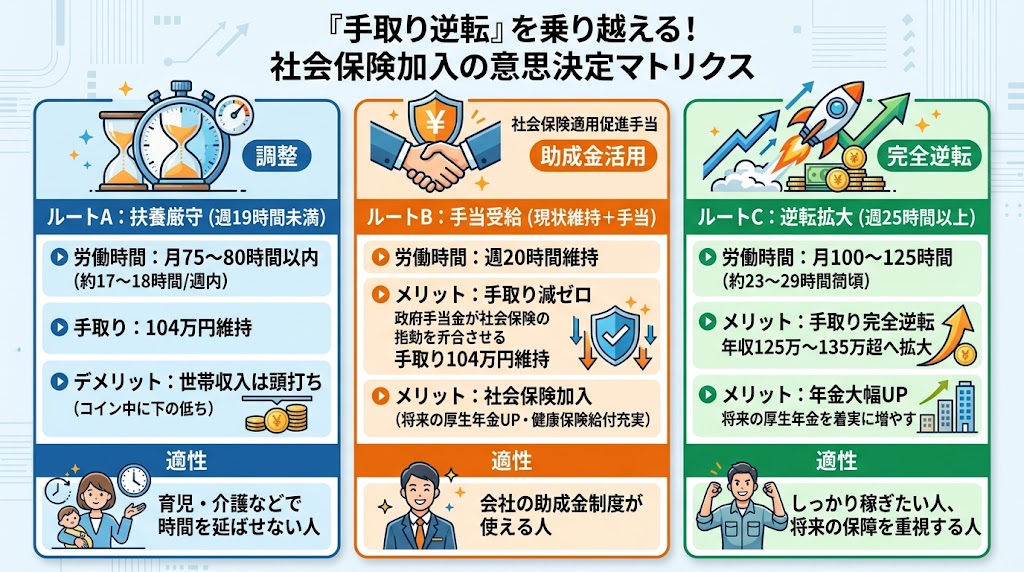
今後の働き方を決めるための3つのルートを客観的に比較しました。
| 選択ルート | 勤務時間の目安 | 手取り額の推移 | 将来のメリット・デメリット | おすすめな人 |
|---|---|---|---|---|
| ルートA:扶養厳守(週19時間未満に調整) | 週18〜19時間(月75〜80時間程度) | 約104万円(現状維持) | 手取りは減らないが、世帯全体の収入上限が固定化される | 育児や介護でこれ以上働く時間を増やせない人 |
| ルートB:手当受給(現状シフト+手当交渉) | 週20〜22時間(現状維持) | 約104万〜108万円(手当で補填) | 手取りをキープしつつ厚生年金・健康保険の加入資格を獲得 | 今のシフトを崩さずに社保の恩恵を受けたい人 |
| ルートC:逆転拡大(週25時間以上へ延長) | 週25〜30時間(月100〜125時間程度) | 約105万〜130万円超(完全に手取り逆転) | 手取りが大きく増え、将来の年金受給額も大幅アップ | 子どもが手を離れ、しっかり稼いで家計を支えたい人 |
もし職場が大手企業やすでに助成金を活用している店舗なら「ルートB」が最もスマートです。一方で、中小の個人店などで会社が手当の導入に消極的な場合は、「ルートA(週19時間未満に抑える)」か「ルートC(年収125万〜130万円以上へ延長する)」のどちらかを明確に選ぶ必要があります。
損をゼロにする!今日から始める「時間軸自衛アクション」
プラチナちゃんクロマルまずは5分で直近の給与明細と時給×労働時間を計算。1週間以内に店長と手当やシフトを面談し、1ヶ月以内に働き損のない最適シフトへ移行するのが最短ルートです。
【5分以内】: 直近の給与明細と雇用契約書を確認する
現在の時給と、10月以降の新時給を確認します。「新時給 × 週の契約労働時間 × 4.33」を計算し、月額8.8万円を超えるか、勤務先の従業員数が51人以上かを即座に判定してください。
【1週間以内】: 10月を迎える前に勤務先の店長・総務担当者と面談する
「最低賃金改定で社会保険の対象になるが、会社として『社会保険適用促進手当(キャリアアップ助成金)』の支給予定はあるか」を確認します。手当が出ない場合は、週19時間未満に抑えるか、週25時間以上に増やすかの意向を伝えてシフト調整を依頼しましょう。
【1ヶ月以内】: 10月改定に合わせた最適シフトへの移行と初回給与チェック
10月からの新シフトへ移行し、改定後の初回給与明細で想定通りの手取り額になっているかを確認します。年収125万円以上を目指す場合は、扶養から外れる手続き(配偶者の会社への届け出)を完了させ、年間スケジュールを確定させます。
最低賃金引き上げと年収の壁に関するよくある質問(FAQ 5問)
- Q1. 時給が上がったのに「社会保険に入りたくない」と会社に断ることはできますか?
-
法律上の義務であるため、週20時間以上かつ月額8.8万円以上の要件を満たしている場合、労働者や会社側の希望で加入を拒否することはできません。加入を回避したい場合は、雇用契約上の所定労働時間を「週19時間以下」に変更する合意を会社と結ぶ必要があります。
- Q2. 社会保険に加入するメリットは手取り減を上回るものがありますか?
-
長期的な視点では非常に大きなメリットがあります。将来受け取れる公的年金(厚生年金)が一生涯増額されるほか、病気やケガで働けなくなった際の「傷病手当金(給与の約3分の2支給)」や、出産時の「出産手当金」など、手厚いセーフティネットが適用されます。
- Q3. 「130万円の壁」の一時的増収の特例は、今回の時給アップにも使えますか?
-
使えません。一時的増収の特例(事業主の証明書提出)は、あくまで突発的な人手不足や繁忙期の一時的な残業増を救済する制度です。最低賃金改定に伴う基本給の恒常的な引き上げは対象外となるため、誤認による後日の追徴課税・社保遡及請求に厳重な注意が必要です。
- Q4. 配偶者の「配偶者控除」や「配偶者特別控除」はどうなりますか?
-
税制上の優遇措置である配偶者控除・配偶者特別控除は、本人の年収が150万円までは満額(配偶者の所得から38万円控除)適用され、年収201万円までは段階的に控除が続きます。そのため、社会保険の「106万・130万の壁」を超えても、税金面で配偶者の税負担が突然跳ね上がる心配はありません。
- Q5. 会社に「社会保険適用促進手当」を出してほしいと交渉するコツはありますか?
-
「手取りが減って困るからお金をください」と頼むのではなく、「国のキャリアアップ助成金(社会保険適用時処遇改善コース)を使えば、会社にも労働者1人あたり最大50万円が助成されるため、お互いにメリットがある」という観点で提案するのが最も有効です。厚生労働省の公式リーフレットを印刷して持参すると話がスムーズに進みます。
まとめ:知性の盾で「働き損」を防ぎ賢く手取りを守ろう
最低賃金の引き上げは喜ばしい反面、無知のまま放置すると「月1万円以上の手取り減」という過酷なペナルティを課されます。年収125万円を損得分岐点として認識し、手当の獲得か労働時間の拡大によって、賢く家計と将来のセーフティネットを防衛しましょう。
▼ あわせて読みたい関連記事


コメント